Liquiditätsengpässe gehören zu den häufigsten Ursachen für das Scheitern von Unternehmen — nicht mangelnde Rentabilität, sondern fehlende Zahlungsfähigkeit zum falschen Zeitpunkt. Wer wissen möchte, wie man eine Cashflow-Management-Strategie wirklich verbessert, muss mehr tun als Einnahmen und Ausgaben zu notieren. Es geht darum, Geldflüsse aktiv zu steuern, Engpässe vorherzusehen und Reserven gezielt aufzubauen. Laut Angaben des Bundesministeriums für Wirtschaft und Klimaschutz kämpfen rund 70 % der kleinen und mittleren Unternehmen in Deutschland mit wiederkehrenden Liquiditätsproblemen. Diese Zahl zeigt: Das Thema betrifft die breite Masse der Betriebe, nicht nur Ausnahmefälle. Ein durchdachtes Liquiditätsmanagement schützt die operative Handlungsfähigkeit und schafft Spielraum für Investitionen.
Was Cashflow-Management wirklich bedeutet
Der Begriff Cashflow bezeichnet den Zufluss und Abfluss von Zahlungsmitteln in einem Unternehmen über einen bestimmten Zeitraum. Er unterscheidet sich vom Gewinn: Ein Betrieb kann auf dem Papier profitabel sein und trotzdem zahlungsunfähig werden, wenn Forderungen zu spät eingehen oder Verbindlichkeiten zu früh fällig werden. Diese Lücke zwischen Buchgewinn und tatsächlicher Liquidität ist eine der meistunterschätzten Gefahren im Unternehmensalltag.
Liquiditätsmanagement umfasst die Planung, Überwachung und Steuerung aller Ein- und Auszahlungen. Dabei werden drei Bereiche unterschieden: der operative Cashflow aus dem laufenden Geschäftsbetrieb, der Investitions-Cashflow aus dem Kauf oder Verkauf von Anlagegütern und der Finanzierungs-Cashflow aus Kreditaufnahmen oder Tilgungen. Wer alle drei Ströme im Blick behält, erkennt frühzeitig, wo Handlungsbedarf besteht.
Die Deutsche Bundesbank weist in ihren Finanzberichten regelmäßig darauf hin, dass viele Insolvenzen nicht auf Überschuldung, sondern auf Illiquidität zurückzuführen sind. Das bedeutet: Selbst gesunde Unternehmen können in ernste Schwierigkeiten geraten, wenn sie ihre Zahlungsströme nicht aktiv managen. Ein strukturierter Ansatz zur Liquiditätsplanung ist daher kein Luxus, sondern betriebliche Notwendigkeit.
Kleine Betriebe neigen dazu, Cashflow-Planung auf Jahresbasis zu betreiben. Das reicht nicht. Eine rollierende 13-Wochen-Planung, bei der jede Woche die nächsten drei Monate neu berechnet werden, gibt ein deutlich realistischeres Bild der tatsächlichen Liquiditätslage. Dieser Rhythmus erlaubt es, auf Veränderungen im Zahlungsverhalten von Kunden oder unerwartete Ausgaben schnell zu reagieren.
Praktische Strategien zur Verbesserung der Liquidität
Konkrete Maßnahmen wirken schneller als abstrakte Konzepte. Die folgenden Ansätze lassen sich in den meisten Unternehmen direkt umsetzen, unabhängig von Branche oder Betriebsgröße:
- Zahlungsziele verkürzen: Stellen Sie Rechnungen sofort nach Leistungserbringung aus. Jeder Tag Verzögerung verschiebt den Geldeingang nach hinten.
- Skonti aktiv nutzen: Bieten Sie Kunden einen Frühzahlerrabatt von 2 % bei Zahlung innerhalb von 10 Tagen an. Das beschleunigt den Zahlungseingang erheblich.
- Mahnwesen automatisieren: Richten Sie automatische Zahlungserinnerungen ein — drei Tage vor Fälligkeit, am Fälligkeitstag und fünf Tage danach. Viele offene Posten entstehen nicht aus bösem Willen, sondern aus Vergesslichkeit.
- Lieferantenzahlungen optimieren: Nutzen Sie vereinbarte Zahlungsziele vollständig aus, ohne in Verzug zu geraten. Das Geld bleibt länger im Betrieb.
- Lagerbestände reduzieren: Gebundenes Kapital in Vorräten belastet die Liquidität. Eine bedarfsorientierte Beschaffung setzt dieses Kapital frei.
Das deutsche Zahlungsverzugsgesetz schreibt vor, dass Zahlungen zwischen Unternehmen grundsätzlich innerhalb von 30 Tagen nach Rechnungsstellung zu leisten sind. Wer dieses Recht konsequent einfordert und bei Überschreitung Verzugszinsen geltend macht, verbessert seine Liquiditätssituation spürbar. Die IHK bietet hierzu Mustervorlagen für Mahnschreiben und rechtliche Beratung an.
Factoring ist eine weitere Option, die häufig unterschätzt wird. Dabei verkauft ein Unternehmen seine offenen Forderungen an ein Finanzinstitut und erhält sofort einen Großteil des Rechnungsbetrags. Das eliminiert Wartezeiten und verbessert die Planungssicherheit erheblich. Die Kosten für Factoring liegen typischerweise zwischen 0,5 % und 2,5 % des Forderungsvolumens, was für viele Betriebe günstiger ist als ein Kontokorrentkredit.
Typische Fehler, die Liquidität gefährden
Viele Unternehmen machen immer wieder dieselben Fehler im Umgang mit ihrer Liquidität. Der häufigste: fehlende Trennung zwischen Gewinn- und Liquiditätsplanung. Ein Auftrag, der im März gebucht wird, aber erst im Juni bezahlt wird, bringt in der Zwischenzeit keinen einzigen Euro auf das Konto. Wer das nicht einplant, gerät in Schwierigkeiten.
Ein weiterer klassischer Fehler ist die Überinvestition in schlechten Zeiten. Wenn Umsätze sinken, versuchen manche Unternehmer, durch neue Maschinen oder Expansionen gegenzusteuern. Das bindet Kapital genau dann, wenn es am dringendsten gebraucht wird. Investitionen sollten grundsätzlich aus dem freien Cashflow oder mit klar geplanter Finanzierung erfolgen.
Auch die fehlende Liquiditätsreserve ist ein verbreitetes Problem. Die Deutsche Bundesbank empfiehlt, mindestens drei Monatsumsätze als Liquiditätspuffer vorzuhalten. In der Praxis unterschreiten viele Betriebe diesen Wert deutlich. Wer keine Reserve hat, ist bei unvorhergesehenen Ausgaben sofort auf Fremdkapital angewiesen — oft zu ungünstigen Konditionen.
Schließlich unterschätzen viele Unternehmer die Wirkung von Saisonalität auf ihre Cashflows. Wer im Weihnachtsgeschäft 60 % seines Jahresumsatzes macht, muss die anderen zehn Monate mit wenig Liquidität überbrücken. Eine detaillierte monatliche Planung, die saisonale Schwankungen abbildet, ist hier kein optionales Werkzeug, sondern betriebliche Grundlage.
Zu den unterschätzten Risiken gehört auch das Klumpenrisiko bei Kunden. Wenn ein einzelner Auftraggeber 40 % oder mehr des Umsatzes ausmacht und dessen Zahlung ausbleibt, kann das den gesamten Betrieb gefährden. Eine bewusste Diversifizierung des Kundenstamms schützt vor dieser strukturellen Schwäche.
Wie sich eine Cashflow-Management-Strategie nachhaltig aufbauen lässt
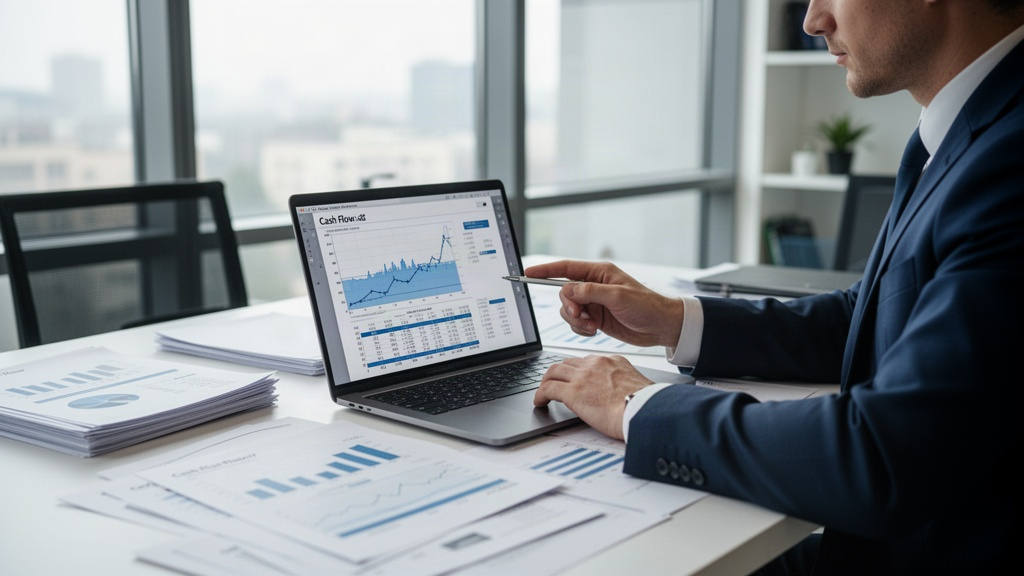
Eine funktionierende Cashflow-Management-Strategie entsteht nicht durch einmalige Maßnahmen, sondern durch kontinuierliche Prozesse. Der erste Schritt ist die Einführung eines monatlichen Liquiditätsreports, der alle relevanten Kennzahlen zusammenfasst: Kassenbestand, offene Forderungen, fällige Verbindlichkeiten und geplante Investitionen. Dieser Report sollte nicht nur für die Buchhaltung erstellt werden, sondern direkt in die Geschäftsführung einfließen.
Der zweite Schritt ist die Einführung klarer Zahlungsprozesse. Dazu gehört ein standardisiertes Rechnungsstellungsverfahren, ein automatisiertes Mahnwesen und eine klare Eskalationsstrategie bei Zahlungsausfällen. Viele Betriebe haben diese Prozesse nicht schriftlich definiert, was zu Inkonsistenz und Verzögerungen führt.
Drittens sollte jedes Unternehmen eine Kreditlinie bei seiner Hausbank einrichten, bevor sie gebraucht wird. Wer erst im Notfall um einen Kontokorrentkredit bittet, verhandelt aus einer schwachen Position. Wer die Linie bereits hat und sie selten nutzt, hat ein Sicherheitsnetz zu günstigen Konditionen. Die IHK und regionale Wirtschaftsförderungsgesellschaften beraten Unternehmen bei der Auswahl geeigneter Finanzierungsinstrumente.
Viertens lohnt sich die regelmäßige Überprüfung der Zahlungskonditionen mit Lieferanten. Wer langjährige Geschäftsbeziehungen hat, kann oft längere Zahlungsziele aushandeln, ohne die Partnerschaft zu belasten. Auch Rahmenverträge mit festen Liefermengen können genutzt werden, um günstigere Konditionen zu erzielen und gleichzeitig die Planbarkeit zu erhöhen.
Digitale Werkzeuge und institutionelle Unterstützung
Moderne Buchhaltungssoftware wie DATEV, Lexware oder Sage bietet integrierte Cashflow-Planungsmodule, die automatisch Daten aus dem laufenden Betrieb verarbeiten. Diese Werkzeuge erstellen Liquiditätsvorschauen auf Basis historischer Muster und geplanter Transaktionen. Der Aufwand für manuelle Planung sinkt erheblich, während die Genauigkeit steigt.
Cloudbasierte Lösungen ermöglichen es zudem, Echtzeitdaten aus Banktransaktionen direkt in die Planung einzuspeisen. Über Schnittstellen zu Online-Banking-Systemen werden Kontobewegungen automatisch kategorisiert und in die Liquiditätsübersicht integriert. Das reduziert den Zeitaufwand für die Pflege von Planungstools auf ein Minimum.
Das Bundesministerium für Wirtschaft und Klimaschutz stellt über seine Förderplattform verschiedene Beratungsangebote für kleine und mittlere Unternehmen bereit, darunter geförderte Unternehmensberatungen im Bereich Finanzmanagement. Betriebe mit weniger als 250 Mitarbeitern können unter bestimmten Voraussetzungen Zuschüsse für externe Beratungsleistungen beantragen.
Auch die IHK bietet in vielen Regionen kostenlose oder günstige Workshops zum Thema Liquiditätsplanung an. Diese Veranstaltungen richten sich gezielt an Unternehmer ohne betriebswirtschaftlichen Hintergrund und vermitteln praxisnahe Methoden, die sich unmittelbar im Betrieb anwenden lassen. Wer diese Ressourcen nutzt, gewinnt nicht nur Wissen, sondern auch Zugang zu einem Netzwerk aus Fachleuten und anderen Unternehmern, die ähnliche Herausforderungen kennen.
Am Ende steht eine einfache Erkenntnis: Liquidität sichert Handlungsfähigkeit. Unternehmen, die ihre Cashflows aktiv steuern, können Chancen nutzen, wenn sie sich bieten, und Krisen abfedern, wenn sie kommen. Das ist kein Zufall, sondern das Ergebnis konsequenter Planung.